Wybór odpowiedniego ubezpieczenia samochodu to jedna z najważniejszych decyzji, przed którą staje każdy właściciel pojazdu. W 2025 roku, gdy koszty napraw i części zamiennych stale rosną, a technologia w naszych autach staje się coraz bardziej zaawansowana, pytanie „czy warto kupić AC?” nabiera nowego znaczenia. Ubezpieczenie OC jest obowiązkowe, ale to właśnie Autocasco (AC) często ratuje nasz portfel przed poważnymi wydatkami. Z mojego doświadczenia wynika, że wielu kierowców wciąż traktuje ubezpieczenia po macoszemu, wybierając po prostu najtańszą opcję. W tym artykule dowiesz się, jak świadomie podejść do wyboru polisy OC i AC w 2025 roku, na co zwrócić uwagę i kiedy inwestycja w dodatkową ochronę naprawdę się opłaca.
Ubezpieczenie OC – obowiązek, który warto zrozumieć
Ubezpieczenie Odpowiedzialności Cywilnej (OC) to fundament funkcjonowania na drogach. Jest to polisa obowiązkowa dla każdego zarejestrowanego pojazdu. Jej głównym celem jest ochrona osób trzecich przed skutkami zdarzeń, które spowodujesz swoim pojazdem. Jeśli z Twojej winy dojdzie do kolizji, to właśnie z Twojego OC pokrywane są koszty naprawy auta poszkodowanego oraz ewentualne koszty leczenia.
W 2025 roku sumy gwarancyjne w ubezpieczeniach OC pozostają na wysokim poziomie, co jest dobrą wiadomością dla poszkodowanych. Jednak z punktu widzenia kierowcy kupującego polisę, OC to produkt zestandaryzowany przez ustawę. Oznacza to, że zakres ochrony jest identyczny w każdym towarzystwie ubezpieczeniowym. Dlatego przy wyborze OC kluczowym czynnikiem powinna być cena.
Warto jednak pamiętać o kilku dodatkowych aspektach, które ubezpieczyciele dorzucają do OC, aby przyciągnąć klientów. Często w pakiecie z OC otrzymasz podstawowe Assistance (np. holowanie po wypadku) lub ubezpieczenie NNW (Następstw Nieszczęśliwych Wypadków). Zanim zdecydujesz się na najtańszą ofertę, upewnij się, czy nie warto dopłacić kilku złotych za te przydatne dodatki. Pamiętaj też, że wybór najlepszej polisy dla kierowcy to nie tylko kwestia ceny, ale też spokoju ducha.
Ubezpieczenie AC – czy to się jeszcze opłaca?
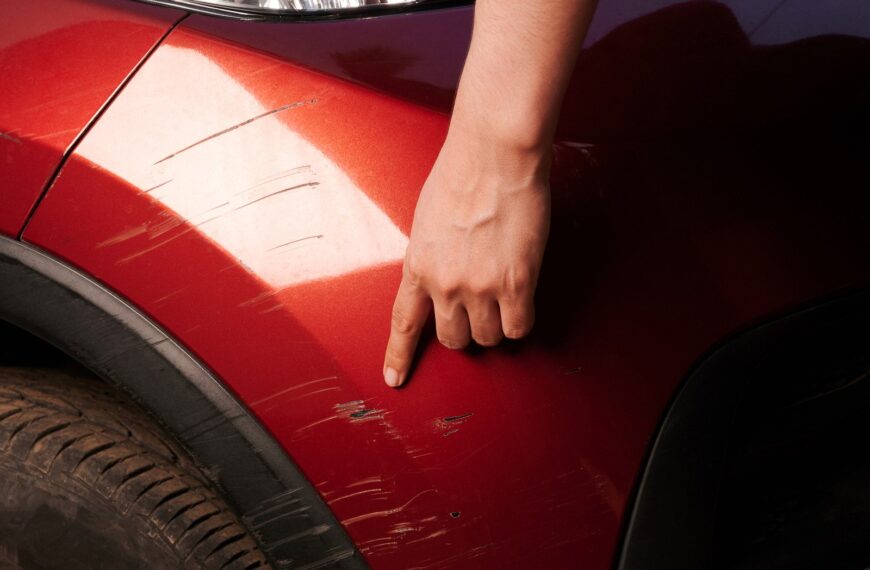
Autocasco (AC) to ubezpieczenie dobrowolne, które chroni Twój pojazd. To z tej polisy pokryjesz koszty naprawy swojego auta, jeśli to Ty jesteś sprawcą kolizji, jeśli uderzysz w drzewo na śliskiej drodze, albo gdy zarysujesz zderzak na parkingu i nie wiesz, kto to zrobił. AC obejmuje również kradzież pojazdu, pożar, zalanie, czy uszkodzenia spowodowane przez zwierzęta lub zjawiska atmosferyczne (np. gradobicie).
W 2025 roku, biorąc pod uwagę rosnące koszty napraw, AC wydaje się bardziej potrzebne niż kiedykolwiek. Nowoczesne samochody wyposażone są w drogie systemy wspomagające kierowcę (ADAS), czujniki, kamery i zaawansowane oświetlenie. Nawet drobna stłuczka może kosztować kilka lub kilkanaście tysięcy złotych.
Z mojego doświadczenia wynika, że decyzja o zakupie AC powinna zależeć od kilku kluczowych czynników:
- Wiek i wartość pojazdu: Dla nowych aut (do 5-7 lat) AC to absolutna konieczność. W przypadku starszych pojazdów warto rozważyć tzw. Minicasco (mini AC), które chroni np. tylko przed kradzieżą i szkodą całkowitą, a jest znacznie tańsze.
- Twoje umiejętności i historia szkodowa: Jeśli rzadko powodujesz szkody, masz zniżki, co czyni AC tańszym. Jeśli jesteś młodym kierowcą, koszty mogą być wysokie, ale ryzyko błędu również jest większe.
- Sposób finansowania: Jeśli auto jest w leasingu lub na kredyt, bank lub firma leasingowa najprawdopodobniej wymusi na Tobie zakup pełnego pakietu AC.
- Miejsce parkowania: Jeśli parkujesz na ulicy, ryzyko kradzieży lub uszkodzenia przez nieznanego sprawcę jest wyższe niż w przypadku zamykanego garażu.
Na co zwrócić uwagę wybierając AC w 2025 roku?
W przeciwieństwie do OC, warunki ubezpieczenia AC różnią się diametralnie w zależności od ubezpieczyciela. Czytając Ogólne Warunki Ubezpieczenia (OWU), zwróć uwagę na te kluczowe parametry:
1. Wariant naprawy (Serwisowy vs. Kosztorysowy)
To absolutnie najważniejsza kwestia. Wariant serwisowy (ASO) oznacza, że po szkodzie oddajesz auto do autoryzowanego serwisu, a ubezpieczyciel rozlicza się z nim bezgotówkowo. Masz gwarancję naprawy na oryginalnych częściach. Wariant kosztorysowy (gotówkowy) oznacza, że dostajesz pieniądze na konto na podstawie wyceny rzeczoznawcy, a auto naprawiasz we własnym zakresie. Często wyceny te są zaniżone, opierają się na zamiennikach, i może nie wystarczyć Ci środków na rzetelną naprawę. Jeśli zależy Ci na jakości, zawsze wybieraj wariant serwisowy.
2. Amortyzacja części (Potrącenia)
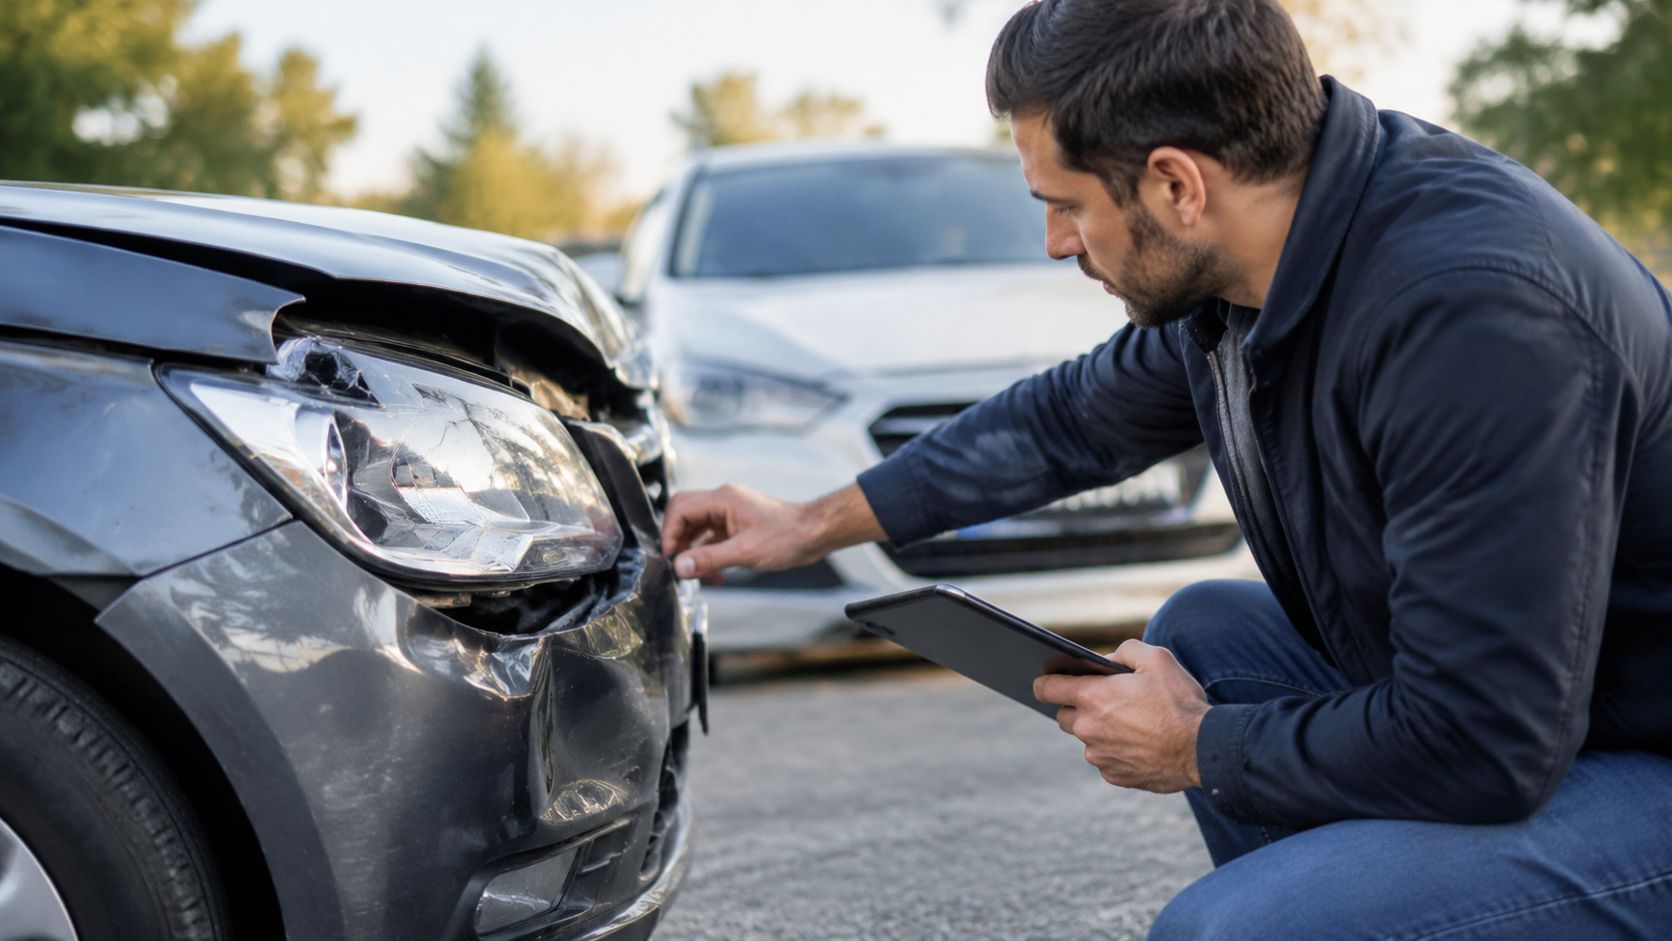
Upewnij się, że w Twojej polisie nie ma tzw. amortyzacji części. Jeśli jest, ubezpieczyciel pomniejszy wypłatę odszkodowania w zależności od wieku Twojego auta. Przykładowo, jeśli uszkodzisz 5-letnie auto, ubezpieczyciel może stwierdzić, że błotnik był już zużyty w 50% i zapłaci tylko połowę ceny nowego. Zawsze wybieraj opcję „zniesienie amortyzacji części”.
3. Udział własny (Franszyza redukcyjna)
Udział własny to kwota, o którą ubezpieczyciel pomniejszy wypłacone odszkodowanie. Jeśli naprawa kosztuje 5000 zł, a Twój udział własny wynosi 1000 zł, otrzymasz tylko 4000 zł. Często ubezpieczyciele kuszą niską ceną polisy, ukrywając wysoki udział własny. Z mojego doświadczenia, najlepiej szukać ofert ze zniesionym udziałem własnym, chyba że świadomie chcesz obniżyć składkę, akceptując ryzyko dopłaty z własnej kieszeni w razie szkody.
4. Stała wartość pojazdu
Wartość samochodu spada z każdym miesiącem. Jeśli kupisz polisę w styczniu, a auto zostanie skradzione w grudniu, ubezpieczyciel wypłaci Ci wartość pojazdu z dnia kradzieży, która będzie niższa niż w dniu zawarcia polisy. Wykupienie klauzuli „stała wartość pojazdu” gwarantuje, że przez cały rok trwania ubezpieczenia, w przypadku szkody całkowitej lub kradzieży, otrzymasz kwotę, na jaką ubezpieczyłeś auto na początku.
Podsumowanie: OC i AC – duet czy solo?
W 2025 roku, w erze naszpikowanych elektroniką samochodów i wysokich kosztów usług blacharsko-lakierniczych, poleganie wyłącznie na obowiązkowym OC to ryzyko, na które mało kogo stać. O ile OC chroni innych przed Twoimi błędami, o tyle AC chroni Ciebie i Twój majątek.
Podsumowując, wybierając OC, kieruj się przede wszystkim ceną, ale sprawdzaj darmowe dodatki. Wybierając AC, nie oszczędzaj na wariancie naprawy (wybieraj serwisowy), znieś amortyzację części i uważaj na udziały własne. Czytaj OWU, pytaj agenta o szczegóły i pamiętaj, że najtańsze AC często okazuje się najdroższe w momencie likwidacji szkody. Dobrze dobrana polisa to inwestycja w Twój spokój ducha na drodze.